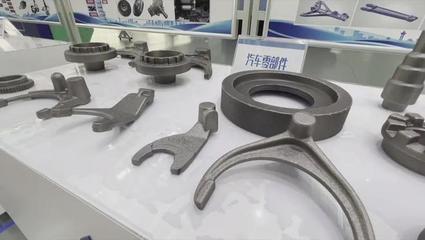
疫情反复冲击下,汽车零部件企业的困境与突围之路
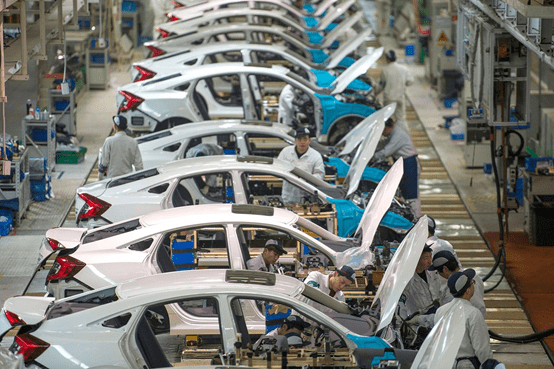
自2020年以来,新冠疫情反复延宕,全球汽车产业链经历了前所未有的震荡。作为产业链中游的关键环节,汽车零部件企业承受着来自上下游的双重压力:上游原材料价格波动、芯片短缺、物流受阻,下游整车厂减产、需求收缩、订单波动。在疫情反复冲击下,汽车零部件企业能否走出困境?答案并非简单的“能”或“不能”,而是取决于企业能否认清挑战、抓住机遇、加速转型。
一、疫情反复带来的多重困境
1. 供应链断裂与成本飙升
疫情导致多地封控,物流运输受阻,部分零部件企业被迫停工停产。大宗商品价格暴涨,钢材、铝材、塑料、橡胶等原材料成本大幅上升,叠加芯片短缺,使得企业采购成本高企,利润空间被严重挤压。
2. 需求端波动加剧
整车厂因芯片短缺和疫情停产,对零部件的需求呈现“脉冲式”变化。企业要么面临订单骤减、产能闲置,要么在需求反弹时因备货不足而错失机会。这种不确定性使得生产计划难以稳定,增加了运营难度。
3. 资金链紧张
零部件企业多为中小企业,抗风险能力较弱。疫情下回款周期拉长,应收账款增加,而人工、租金、贷款利息等刚性支出不变,导致现金流压力巨大,部分企业甚至面临生存危机。
二、困境中孕育的机遇
尽管挑战严峻,但疫情也倒逼行业加速变革,为零部件企业提供了转型升级的窗口期。
1. 国产替代加速
全球供应链受阻,整车厂开始积极寻找本土供应商,以保障供应链安全。这为国内零部件企业,尤其是那些在核心技术领域有所突破的企业,提供了进入主流配套体系的良机。
2. 新能源汽车爆发式增长
疫情期间,新能源汽车市场逆势上扬,渗透率快速提升。与传统燃油车相比,新能源汽车对零部件提出了全新需求,如电池、电机、电控、轻量化材料、智能座舱、自动驾驶传感器等。这为提前布局的企业打开了增量空间。
3. 政策扶持与产业协同
国家出台了一系列稳经济、促消费、保产业链供应链的政策,包括减税降费、专项贷款、复工复产支持等。整车厂与零部件企业加强协同,共担风险,共建生态。
三、走出困境的路径选择
1. 推进供应链多元化与本地化
企业应建立多源供应体系,避免单一依赖,同时加大本地化采购比例,缩短物流半径,增强抗风险能力。
2. 加快数字化转型与智能制造
通过工业互联网、大数据、人工智能等技术,实现生产计划柔性化、库存管理精准化、质量管控智能化,提升效率、降低成本,以应对需求波动。
3. 加大研发投入,聚焦“新四化”
电动化、智能化、网联化、共享化是汽车产业未来方向。零部件企业应聚焦核心技术和前沿领域,如三电系统、线控底盘、智能座舱、车规级芯片等,争取在细分赛道成为“隐形冠军”。
4. 深化与整车厂的战略合作
从单纯的供应关系转向联合开发、数据共享、风险共担的伙伴关系,甚至参与整车厂的平台化项目,锁定长期订单。
5. 拓展海外市场与后市场
在满足国内需求的积极开拓海外市场,特别是“一带一路”沿线国家。汽车后市场、维修配件、再制造等领域也蕴藏巨大潜力。
6. 用好资本工具与政策红利
借助科创板、创业板、北交所等多层次资本市场,拓宽融资渠道。积极申报专精特新、绿色工厂、智能工厂等资质,获取政策支持。
四、结论:困境是暂时的,分化是长期的
疫情反复冲击下,汽车零部件企业确实面临严峻考验,但并非没有出路。那些能够快速调整策略、拥抱变化、坚持创新的企业,不仅能够走出困境,更有可能在产业重构中实现跃升。反之,固守旧模式、缺乏核心竞争力的企业,则可能被市场淘汰。
汽车零部件行业的困境是阶段性的,而产业升级和优胜劣汰是长期趋势。企业唯有以变应变,才能在不确定的环境中赢得确定性的未来。走出困境,不仅需要企业自身的努力,也需要政府、行业协会、整车厂和资本市场的协同支持。冬天终将过去,春天必会到来——但春天只属于那些提前准备的人。