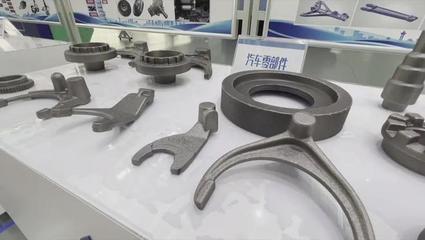
中国汽车零部件贸易遭遇阵痛 从高速增长到结构调整的十字路口
过去二十年,中国汽车零部件产业凭借成本优势、规模效应和深度融入全球供应链,一度成为全球汽车工业的重要支撑。2023年以来,这一领域正经历前所未有的贸易阵痛。出口增速放缓、海外订单波动、贸易壁垒升级、地缘政治干扰多重因素叠加,让曾经高歌猛进的中国汽车零部件贸易站到了结构调整的十字路口。
一、总量遇冷:出口增速创近年新低
据中国海关总署数据,2024年上半年,中国汽车零部件出口总额约480亿美元,同比仅增长2.1%,较2021年同期超过30%的增速大幅回落。部分传统优势品类如轮毂、刹车盘、变速箱零件甚至出现同比负增长。对北美市场的出口同比下降7.8%,对欧盟出口下降3.4%,尽管对俄罗斯、墨西哥、东南亚等市场保持增长,但难以完全对冲传统市场的下滑。
分析人士指出,造成这一局面的直接原因有三:一是全球新车销量增长乏力,欧美经销商库存高企,主机厂下调排产计划,导致零部件需求收缩;二是疫情期间的“超额备货”效应消退,海外客户进入去库存周期;三是海运价格从疫情期间的极端高位回调,虽降低了物流成本,但也意味着此前的“抢出口”红利消失。
二、壁垒叠加:贸易保护主义抬头
更令中国零部件企业感到压力的是贸易环境的系统性变化。
美国方面,2024年5月,美国政府宣布对自中国进口的电动汽车、锂电池、光伏电池等产品加征关税,其中电动汽车关税从25%提升至100%。虽直接针对整车,但供应链传导效应明显——多家美国主机厂开始要求供应商减少对中国零部件的依赖,部分核心部件如电控、传感器、铝合金轮毂被要求“去中国化”。《通胀削减法案》(IRA)对本土电池组件和关键矿物的补贴门槛持续提高,中国零部件企业难以进入补贴名单。
欧盟方面,2023年10月启动对中国电动汽车的反补贴调查,并于2024年7月起加征临时反补贴税。尽管主要针对整车,但欧盟同时收紧了对外国补贴的审查规则,多家中国零部件企业在欧并购、设厂面临更严格的安全审查和环保、劳工标准约束。欧盟碳边境调节机制(CBAM)逐步落地,增加了钢铁、铝等原材料密集型零部件的合规成本。
其他市场方面,印度、土耳其、巴西等国近年来频繁发起反倾销调查,涉及车轮、紧固件、玻璃等品类,进一步压缩了中国零部件的出口空间。据中国机电产品进出口商会统计,2023年全年涉及汽车零部件的贸易救济案件达17起,创历史新高。
三、阵痛背后的深层原因:竞争格局重构
表面看,贸易阵痛源于短期需求波动和贸易政策收紧,但深层逻辑是全球汽车产业链正在经历竞争格局重构。
其一,中国在新能源汽车零部件领域崛起过快,引发传统汽车强国的防御性反应。动力电池、电机、电控、热管理等“三电”系统,中国企业的全球市场份额持续攀升。宁德时代、比亚迪、汇川技术等企业在欧洲、东南亚加速布局,使得当地竞争对手感受到巨大压力,进而推动政策制定者出台保护措施。
其二,全球供应链从“效率优先”转向“安全优先”。疫情、地缘冲突、航道中断等事件让跨国车企意识到过度集中的供应链存在风险。虽然中国零部件仍具成本优势,但“中国+1”战略逐渐成为主流——跨国车企在保留中国供应基地的积极扶持墨西哥、东欧、东南亚、印度等替代产能。这并不意味着立即脱钩,但长期看将分流增量订单。
其三,中国零部件产业自身面临转型升级压力。过去以“低附加值、大批量”为主的出口模式遇阻,高附加值、高技术含量的产品如智能座舱、线控底盘、车规级芯片等对外依赖仍存,而自身这些高端产品的出口竞争力尚未完全建立。低端受挤压、高端待突破,正是一个典型的结构性阵痛期。
四、企业应对:从“产品出海”到“产能出海”
面对重重压力,中国零部件企业的应对策略已从简单的产品出口转向更复杂的全球化经营。
一是加速海外建厂。据不完全统计,2023年以来,已有超过30家中国汽车零部件上市公司公告在海外设立生产基地或研发中心,目的地集中在墨西哥、匈牙利、波兰、泰国、印尼、摩洛哥等地。例如,均胜电子在墨西哥扩建安全系统工厂,旭升集团在墨西哥投建铝压铸基地,宁德时代与福特合作在美国密歇根州建设电池工厂(虽因政治因素一度暂停,但仍在寻求替代方案)。墨西哥凭借《美墨加协定》的零关税优势,成为中国零部件进入北美市场的热门跳板。
二是技术升级与品牌建设。越来越多企业加大研发投入,向系统集成、模块化供货转型。过去单一出口刹车盘、轮毂的企业,现在能够供应整个制动模块或轻量化底盘系统。部分企业开始以自有品牌进入海外售后市场(AM),逐步改变贴牌代工的低利润模式。
三是市场多元化。除了传统欧美市场,中东、拉美、东盟、中亚等“一带一路”沿线国家成为新的增长点。2024年上半年,中国对中东地区汽车零部件出口同比增长18.5%,对中亚五国增长27.3%。尽管单个市场体量有限,但叠加效应开始显现。
五、展望:阵痛之后能否迎来新生?
中国汽车零部件贸易的阵痛,本质上是全球化逻辑变局下的短周期压力与长周期转型的叠加。短期看,四季度欧美假期补库、国内以旧换新政策拉动商用车及售后件出口,可能带来微弱回升,但全年出口增速预计将维持个位数。
中期来看,行业洗牌将加剧。缺乏核心技术、过度依赖单一市场、环保与合规能力不足的中小出口企业将承压甚至退出;而具备全球产能布局、研发能力、多市场客户结构的企业将获得更大份额。
长期而言,中国汽车零部件产业能否真正跨越阵痛,取决于三个关键:一是技术创新能否在智能化、电动化领域形成持续领先的优势;二是全球化经营能否从“制造出海”进化到“品牌出海”与“标准输出”;三是能否在贸易摩擦中找到与主要市场共存的规则和路径。
阵痛并不可怕,它提醒我们:靠成本优势出口批量零部件的时代已经落幕。下一个十年,属于那些用技术实力、全球视野和合规韧性重新定义中国制造的企业。